
开始:智通财经尊龙凯时(中国)官方网站
在近期黄金价钱屡改进高之际,瑞银于3月31日发布研报,说起发扬相同不俗的黄金矿业股。瑞银指出,黄金矿业股在2025年的发扬更好,按以好意思元盘算的总陈述率,VanEck黄金矿业ETF(GDX)的发扬比黄金越过约20%。但问题在于,这种趋势会捏续下去吗?
瑞银指出,黄金矿商为金价飞腾、潜在的事迹增长和股息收益率提供了计算杠杆,因此表面上,它们在金价上行周期中的发扬应该好于黄金。但与此同期,黄金矿商也面对着成本/老本开销通胀的阻力,以及替代缺少资源/增多产量的捏续压力。此外,在昔日十年里,黄金行业在通过增长/并购创造升值陈述方面的发扬欠安,而通胀常常对消了金价的飞腾,导致GDX相对于黄金的发扬捏续欠安,尤其是在大流行后(即约昔日5年)。
黄金矿商需要重建信任 但风险陈述仍具诱骗力
由于多年来未能达到事迹引导指标,很难信托黄金行业将结束既定指标并归附投资者信心。尽管一些公司不行幸免地会未达分娩预期,但在阅历多年失望之后,市集预期是否需要更履行一些?
2025/26年黄金行业举座单元成本下跌的可能性不大。不外,至少2025年的成本引导可能更为骨子,一些主要矿商(如纽曼矿业、巴里克黄金)不再预测改日2-3年单元成本会下跌。跟着金价荒芜3,000好意思元/盎司,在改日几周,市集共鸣笃信会因为金价飞腾而被调高,这应能为市集无数的盈利预测带来积极动能,且现在市集对黄金矿商的共鸣估值已大幅低于历史水平。从全年财报发布到第二/三季度财报发布本领,常常是捏有黄金股的较好时机,因为金价飞腾常常会推动盈利上调,而全年引导下调则频频会在第三季度财报发布时启动骄气。
尽管昔日12个月GDX的发扬优于黄金,但在昔日10年中一直发扬欠安。瑞银暗意,其仍对黄金矿商能否在恒久内跑赢黄金和矿业技俩特准计算投资公司(royalty companies)捏怀疑格调。短期来看,黄金矿商的动能较强(GDX相对强弱指数约为70),不外筹商到市集一致预期的盈利势头可能保捏积极、行业举座引导更履行、估值接近周期性低点,该行合计黄金矿商仍具备较有诱骗力的风险陈述比。
黄金矿业股被低估
瑞银分析了GDX的举座息税折旧摊销前利润(EBITDA)、净收入趋势及估值倍数,以笃定黄金矿业股的发扬欠安是由分娩下调与成本通胀等基本面要素、照旧估值倍数的下跌所导致的。
瑞银指出,在昔日4-5年里(相较于2019年平均水平),GDX的发扬落伍于黄金价钱约40%。尽管存在通胀捏续和运营发扬欠安的情况,但估值倍数的压缩如故黄金矿业股发扬欠安的主要原因——12个月远期市盈率从21倍降至15倍,折价约30%;企业价值倍数(EV/EBITDA)从8.4倍降至7.4倍,折价约10%。
2025年以来,黄金矿业股的复苏使市集预期的估值倍数有所回升,但跟着盈利上调可能在改日几周全来,以及估值仍低于历史水平,瑞银合计,就举座而言,黄金矿业股的估值仍然不高。
黄金矿商发扬分化创造投资契机
在昔日12个月黄金价钱飞腾的同期,另一个显赫特征是,黄金矿业股发扬出现显赫分化。从逻辑上讲,高成本/高财务杠杆的矿商应发扬更好;但由于运营发扬不褂讪,以及投资者对久了市集风险(西非/中非)的侧目情谊加剧,褂讪计算、位于安全法则辖区的矿商发扬更优(伊格尔矿业、金罗斯黄金、Evolution Mining),而运营欠安的矿商遭到刑事包袱(纽曼矿业、巴里克黄金、Endeavour Mining)。
首选大师大型黄金矿商
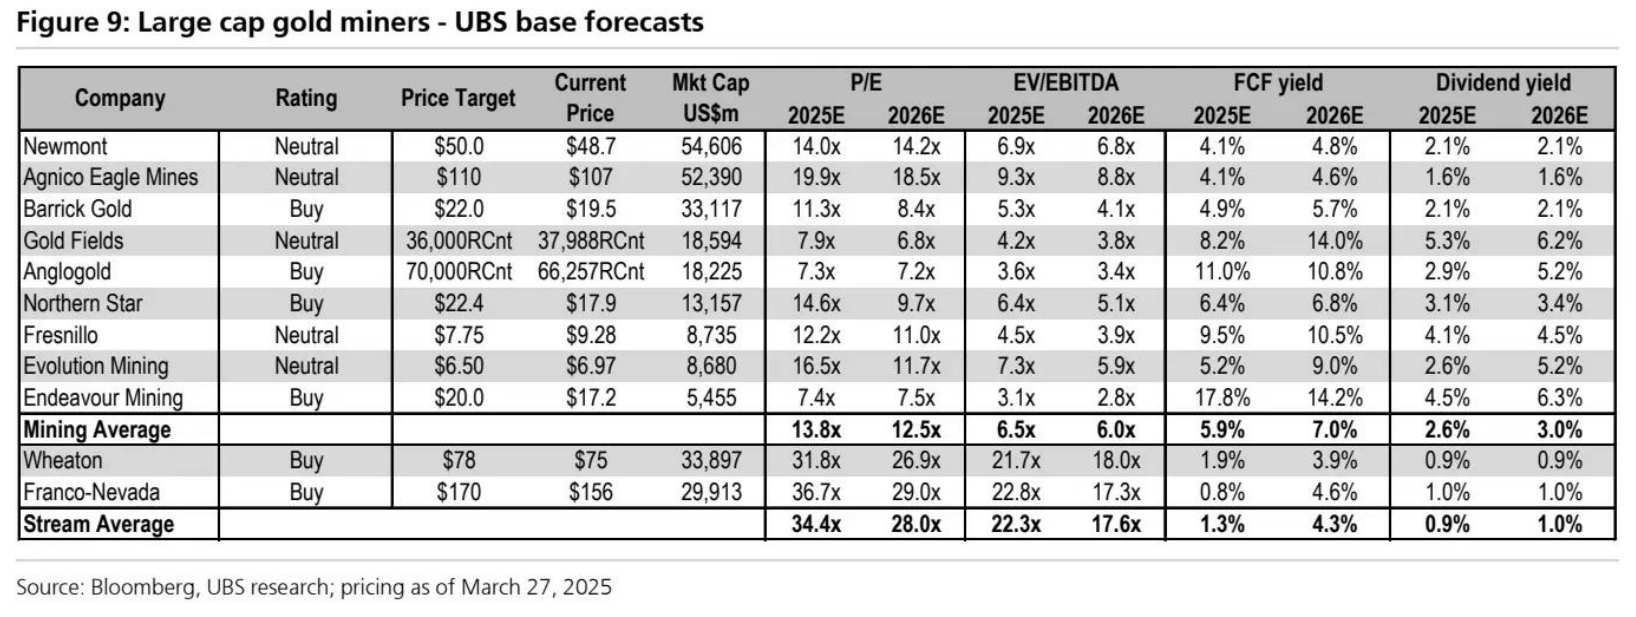
与市集共鸣预期一样,瑞银对黄金的出路捏开发性不雅点。在该行看来,黄金及黄金股票在投资组合中的多元化作用仍具诱骗力,黄金股在改日3-6个月有望跑赢市集。
由于行业发扬分化显著,黄金矿商的估值差距较大,瑞银将此视为契机,并倾向于承袭一些“更低廉的复苏故事”。近期,该行已将伊格尔矿业(AEM.US)和金田(GFI.US)的评级下调至“中性”。而在大师大型矿商中,该行更偏好巴里克黄金(GOLD.US)、Northern Star,并合计在阅历了贫困的2024年后,Endeavour将在2025年迎来讲究发扬。此外,该行接续醉心具备短期增长和踱步化特征的矿区特准权使用费(Royalties)/矿物流职权(Streams)格式,并首选Franco-Nevada(FNV.US)。
巴里克黄金:
瑞银合计巴里克黄金的估值极具诱骗力,短期运营挑战已反应在2025年及改日三年引导的保守预测及较低的企业估值倍数中。该公司的中期增长风险较高,但其2025年的解放现款流收益率与伊格尔矿业、纽曼矿业终点,并具备30%的中期增长后劲。该行合计市集对其增长的可选性赋予的估值仍偏低。马里技俩的重启应成为股价的正面催化剂,国度/运营风险已被充分反应在股价中。
Northern Star Resources:
瑞银指出,该公司对De Grey Mining的收购要约形成市集不笃定性,导致其2025年以来的发扬逊于GDX。该行展望该来回将在5月完成,并合计两家公司的组合组成一个坚贞的钞票组合。跟着KCGM技俩在2029财年达到年产90万盎司,并可能在同期启动Hemi技俩,Northern Star Resources的技俩储备具备诱骗力,其料理团队也具备讲究实行才智,能胜仗推动增长磋商。
Endeavour Mining:
瑞银暗意,Endeavour Mining在2024年发扬欠安,但其正处于解放现款流的拐点。跟着产量上升、老本开销下跌及金价坚挺,该公司应该会在2025/26年快速削减债务并提供现款陈述。此外,该公司还具备中期增长后劲,其位于科特迪瓦的Assafou技俩值得良善。
Franco-Nevada:
瑞银暗意,对于但愿裁汰风险并取得多元化黄金投资的投资者,矿区特准权使用费(Royalties)/矿物流职权(Streams)格式仍然值得醉心。该行指出,Franco-Nevada具备金价飞腾带来的盈利杠杆效应,市集无数预期的盈利上调也对其故意。此外,Cobre Panama矿区的重启展望将带来约30%的短期零老本开销产量增长,对于该技俩重启的音问将在改日3-6个月内成为正面催化剂。
新浪逢迎大平台期货开户 安全快捷有保险
 海量资讯、精确解读,尽在新浪财经APP
包袱裁剪:何俊熹 尊龙凯时(中国)官方网站
地址:新闻动态科技园6616号
网站:www.bestxinyu.com